מה שיעור היוון לנכס חריג? 49 הכרעות הנוגעות בנכסים מיוחדים וחריגים
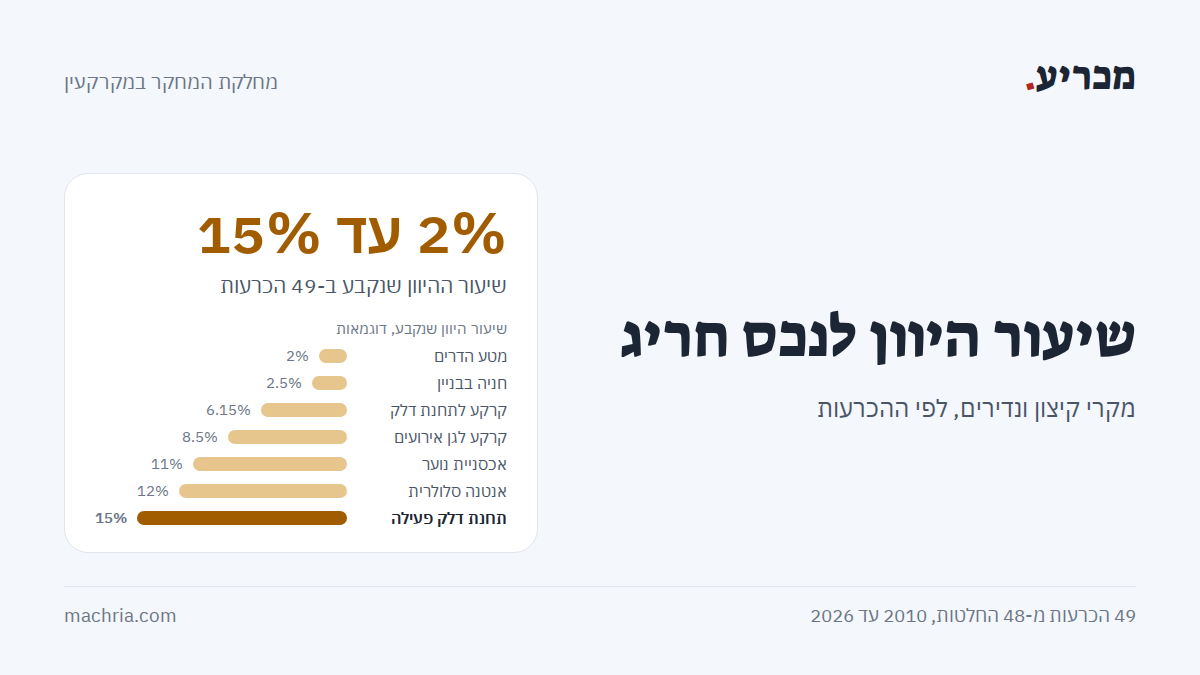
מקום חניה בבניין מגורים בבת ים הוון ב-2.5%. תחנת דלק פעילה בכפר סבא הוונה ב-15%. שתי ההכרעות עוסקות באותו פרמטר: שיעור היוון, כלומר הריבית השנתית שבה מתרגמים הכנסה עתידית לשווי היום.
מה מזיז את שיעור ההיוון מ-2% ל-15% בהכרעות? קראנו 49 הכרעות מ-48 החלטות, כל אחת בעמוד ההכרעה. בחרנו בכוונה את המקרים החריגים, הנדירים והקיצוניים.
התשובה הקצרה. שיעורי היוון חריגים זזים לפי חמישה משתנים: מה מהוונים, מי השוכר, אם הטכנולוגיה עלולה להיעלם, לכמה זמן השימוש, ואיפה הנכס. הקצה הנמוך שייך לקרקע חקלאית ולחניה בבניין מגורים, בין 2% ל-5%. הקצה הגבוה שייך לרווח תפעולי של תחנת דלק, בין 11% ל-15%, ואחריו אנטנות ומלונאות, עד 12%.
איפה נמצאים הקצוות? מפת הקיצון
מהנמוך לגבוה, ערך אחד לכל סוג נכס. השנה היא שנת ההחלטה, אלא אם כתוב אחרת.
| שיעור | הנכס | איפה |
|---|---|---|
| 2% | מטע הדרים, דמי שכירות חקלאיים | בית דגן, מועד קובע 1992 |
| 2.5% | מקום חניה בבניין מגורים | בת ים, 2024 |
| 4.5% | זכות עיבוד חקלאי | רמת השרון ואור יהודה, 2026 |
| 5.6% | דיור להשכרה לעובדים ולסטודנטים | אילת, 2023 |
| 6% | תחנת כוח בזיכיון, שדה סולארי, מקבץ דיור | אשדוד, צאלים, ירושלים |
| 6.15% | קרקע לתחנת דלק | כפר סבא וכפר חב"ד |
| 6.25% | מבנה לוגיסטי לשוכר בטוח | ברקת, 2024 |
| 7.5% | היתרון של דייר מוגן | תל אביב-יפו, 2021 |
| 8.5% | קרקע לגן אירועים | נען, צרעה, בית גוברין |
| 11% | אכסניית נוער | תל אביב-יפו, 2022 |
| 12% | אנטנה סלולרית לצמיתות | הרצליה ובאר שבע |
| 15% | רווח תפעולי של תחנת דלק | כפר סבא, 2016 |
שלוש ערכאות מופיעות בטבלאות. שמאי מכריע מכריע במחלוקת על היטל השבחה. השגה ראשונה היא הערעור הראשון על שומה של רשות מקרקעי ישראל (רמ"י), וועדת ההשגות דנה בערעור עליה. שמאי מייעץ נותן חוות דעת בתביעת פיצויים.
תחנות דלק: 15% או 6.15%, תלוי מה מהוונים
בתחנות דלק נמצא הטווח הרחב ביותר: בין 6.15% ל-15%, ב-12 הכרעות. ההבדל לא נובע מהעיר. הוא נובע ממה שמהוונים.
רווח תפעולי של תחנה פעילה. כאן מהוונים עסק, עם הסיכון של עסק. בכפר סבא (2016) שני הצדדים הציגו 15% לרווח התפעולי הנקי, והשמאי המכריע אימץ את השיעור. שמאי מייעץ במטה יהודה (2021) קבע 11% לתחנה בדרך לא עירונית, כי פוקדי התחנה עלולים להשתנות.
דמי שכירות לקרקע בלבד. כאן הסיכון קטן יותר. הקווים המנחים של השמאי הממשלתי מ-2022 קובעים נוסחה: שיעור ההיוון למסחר בנוי, פחות 0.75% לקרקע, ומ-2030 עוד 1%.
בהרצליה (2023) השמאי המכריע נימק את המדרגה במעבר הצפוי לרכב חשמלי, וקבע 7.65% עד 2030 ו-8.65% אחריו.
באמצע. בשורקות (2026) השמאי המכריע קבע 9% לתחנה פנימית במושב, שמוכרת סולר לחקלאים: 6% לקרקע, 1% סיכון ו-2% למתקני התחנה. הוא כתב שהשיעור הכללי לתחנות דלק נע בדרך כלל בין 10% ל-11%. כאן השימוש פנימי ולא חשוף לתנודות השוק, ולכן פחות. ברהט (2019) ועדת ההשגות קיבלה דווקא את 10.5% של החוכרת, בגלל אי ודאות בהיקף המכירות.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| כפר סבא, 2016 | תחנה פעילה, רווח תפעולי | שמאי מכריע | 30.9.2014 | 15% | למקור · PDF |
| מטה יהודה, 2021 | תחנה בדרך לא עירונית | שמאי מייעץ | 7.11.2013 | 11% | למקור · PDF |
| הגליל העליון, 2019 | תחנה בפריפריה | שמאי מייעץ | 20.11.2011 | 11% | למקור · PDF |
| רהט, 2019 | תחנה בינונית במרכז היישוב | ועדת השגות | 10.3.2016 | 10.5% | למקור · PDF |
| שורקות, 2026 | תחנה פנימית במושב | שמאי מכריע | 2006 | 9% | למקור · PDF |
| יגור, 2020 | תחנה זעירה, קרקע | ועדת השגות | 16.1.2017 | 8% | למקור · PDF |
| הרצליה, 2023 | תחנה עירונית גדולה | שמאי מכריע | 25.1.2020 | 7.65% עד 2030 / 8.65% אחרי | למקור · PDF |
| נען, 2019 | תחנה זעירה בקיבוץ, קרקע | ועדת השגות | 2011 עד 2014 | 7.5% | למקור · PDF |
| כפר חב"ד, 2021 | תחנה בחניון חנה וסע | השגה ראשונה | 19.8.2019 | 7.5% | למקור · PDF |
| מצפה יריחו, 2022 | תחנה ביהודה ושומרון | השגה ראשונה | חציון שני 2018 | 6.45% עד 2030 / 7.45% אחרי | למקור · PDF |
| כפר סבא, 2024 | קרקע לתחנה | ועדת השגות | 15.1.2020 | 6.15% עד 2030 / 7.15% אחרי | למקור · PDF |
| כפר חב"ד, 2022 | אותה תחנה, ערכאה מעל | ועדת השגות | 19.8.2019 | 6.15% | למקור · PDF |
מתי ועדת ההשגות מורידה את השיעור?
בשלוש תחנות דלק ועדת ההשגות הורידה שיעור שנקבע בערכאה שמתחתיה. בשלושתן השיעור החדש נגזר משיעור לקרקע, נמוך מהשיעור לתחנה בנויה.
- יגור (2020): מ-10% ל-8%. הוועדה לקחה כ-6% לקרקע בנכסים עסקיים, והוסיפה 2% למיקום ולגודל. לדבריה, 10% מתאים לתחנה בנויה.
- כפר סבא (2024): מ-7.5% ל-6.15%. השמאית המחוזית קבעה 7.5%, ושמאי המשיגה טען ל-10%. הוועדה ירדה מתחת לשתי העמדות: 6.9% למסחר בנוי, פחות 0.75%.
- כפר חב"ד (2022): מ-7.5% ל-6.15%. בהשגה הראשונה נקבעו 6% לקרקע ריקה ועוד סיכון של משק הדלק. ועדת ההשגות החילה את אותה נוסחה של מסחר בנוי פחות 0.75%.
בנען (2019) הוועדה קבעה 7.5% לתחנה זעירה בקיבוץ: 6% לקרקע ועוד 1.5% לפריפריה. השמאי המחוזי החיל שם בין 9.2% ל-9.8%, שיעור של תחנה בנויה.
קווים מנחים מאוחרים: מידע מהימן או חוכמה שבדיעבד?
שתי החלטות על תחנות דלק עונות הפוך על אותה שאלה: האם מותר להחיל קווים מנחים שפורסמו אחרי המועד הקובע. המועד הקובע הוא היום שלפיו מעריכים את השווי.
כפר סבא, ועדת ההשגות (2024). המועד הקובע היה 15.1.2020. הוועדה החילה את הקווים המנחים המעודכנים מ-2022, כי הם משקפים טוב יותר את השינויים בענף הדלק. היא כתבה זאת במפורש:
וזאת על אף שמועד עדכון הקווים המנחים מאוחר למועד הקובע להליך דנן
באותה החלטה, בפרק על פוטנציאל תכנוני, הוועדה קיבלה עמדה הפוכה. שם כתבה שיש להביא בחשבון את ציפיית הקונה הסביר במועד הקובע, "ולא להסתמך על חוכמה בדיעבד".
שורקות, שמאי מכריע (2026). המועד הקובע היה 2006. שמאי הוועדה המקומית הציג חישוב של דמי השכירות לפי הקווים המנחים מ-2022. השמאי המכריע העדיף את הקווים שחלו במועד הקובע:
יישום קווים מנחים שאינם חלים במועד הקובע מהווה "חוכמה שבדיעבד" שאינה יכולה לשמש בעת קביעת השווי למועד הקובע שבנדון.
שתי ההחלטות שייכות למסלולים שונים. ועדת ההשגות דנה בשומות של רמ"י, והשמאי המכריע בהיטל השבחה. בשורקות הסירוב נגע לדמי השכירות, ושיעור ההיוון נקבע בנפרד, 9%.
קרקע חקלאית: למה 2% התקבל ו-1.75% נדחה?
כאן נמצאים השיעורים הנמוכים ביותר בבדיקה. השיעור הנמוך מכולם, 2%, נקבע בבית דגן (2021) לדמי שכירות של מטע הדרים, למועד קובע ב-1992.
בהשגה הראשונה הוסבר שזה השיעור ששימש בשומות של אותה תקופה, והוא שווה לדמי החכירה השנתיים של רמ"י אז. זאת אף שהקווים המנחים מדברים על 5% עד 6%.
ברמת השרון (2021) המשיגים ביקשו 1.75%, ורמ"י 5%. בהשגה הראשונה נקבעו 4.5%. השמאי לקח את 5% שנקבעו במגשימים, והתאים אותם לירידה של כ-16.7% בתשואות עד 2019 ולמיקום במרכז.
ועדת ההשגות לא התערבה (2026). לדבריה, שיעור נמוך מריביות העוגן אינו סביר לנכס מניב. היא הזכירה אג"ח ל-10 שנים, כ-2%, ומשכנתאות בין 3% ל-4.3%.
באור יהודה (2026) הוועדה אימצה את אותם 4.5%. קרקע מוחכרת שצמודה לייעודים סחירים, לדבריה, אינה נכס חסר סיכון.
בשמרת (2024) נדחה 3.25%, שנקבע בפסיקה לשווי שוק שכולל פוטנציאל. כאן מהוונים דמי שכירות בפועל, ולכן 5%, כמו בגביית רמ"י. בהחלטה יש דעת מיעוט על הגישה.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| בית דגן, 2021 | מטע הדרים | השגה ראשונה | 18.9.1992 | 2% | למקור · PDF |
| רמת השרון, 2021 | מטעים, פיצויי השבה | השגה ראשונה | 19.2.2019 | 4.5% | למקור · PDF |
| רמת השרון, 2026 | אותו נכס, ערכאה מעל | ועדת השגות | 19.2.2019 | 4.5% | למקור · PDF |
| אור יהודה, 2026 | קרקע צמודת דופן | ועדת השגות | 2019 | 4.5% | למקור · PDF |
| מגשימים, 2020 | מטע זיתים | ועדת השגות | 2012 | 5% | למקור · PDF |
| שמרת, 2024 | קרקע חקלאית בגליל | ועדת השגות | 18.2.2018 | 5% | למקור · PDF |
חניונים: מ-2.5% למקום חניה ועד 7.7% לחניון ליד הרכבת הקלה
מקום חניה בבניין מגורים, בת ים (2024). השמאית המכריעה גזרה את השיעור מהשוק: שווי חניה בהכרעות קודמות יצא 177,552 ₪, ודמי השכירות השנתיים 4,320 ₪. היחס ביניהם הוא 2.43%. לכן קיבלה את עמדת שמאי הוועדה, 2.5%.
חניון פתוח, חיפה (2021). שני הצדדים הסכימו על 8.5%, והשמאית המכריעה לא קיבלה את ההסכמה. בסקירה, משרדים עמדו על 7% ומסחר על 6.9%, ואלה נכסים בנויים. לכן קבעה ש-7% הם "הרף העליון".
חניון ציבורי, ירושלים (2021). ועדת ההשגות קבעה 7.7%: מסחר 7.2% ועוד 0.5% סיכון. הרכבת הקלה ותכניות סמוכות יגדילו את היצע החניה. באזור (2023) הכיוון הפוך: הפחתה של 0.7% מהממוצע, כי חניון במרכז הארץ, עם מצוקת חניה, מסוכן פחות ממסחר.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| בת ים, 2024 | מקום חניה בבניין מגורים | שמאי מכריע | 24.9.2020 | 2.5% | למקור · PDF |
| אזור, 2023 | בית חניה | השגה ראשונה | 30.6.2022 | כ-6.0% | למקור · PDF |
| חיפה, 2021 | חניון פתוח | שמאי מכריע | 2020 | 7% | למקור · PDF |
| ירושלים, 2021 | חניון ציבורי במרכז העיר | ועדת השגות | לא צוין | 7.7% | למקור · PDF |
גני אירועים: אותה נוסחה בשלוש החלטות, 8.5% לקרקע ו-12% לבנוי
בגני אירועים חוזר אותו זוג מספרים. בנען (2019) נקבעו 8.5% לקרקע ו-12% לנכס בנוי, לפי החלטה קודמת של ועדת ההשגות על אותו נכס. בצרעה (2022) ועדת ההשגות קבעה 8.5% לקרקע. לדבריה, השכרת קרקע לגן אירועים שונה מהשכרת קרקע רגילה, בגלל הסיכון בענף.
בבית גוברין (2022) שמאות רמ"י הציגה 13%. בהשגה הראשונה השיעור תואר כ"גבוה מאוד", ונקבעו 8.5%, כמו בצרעה.
אולם אירועים בקרית גת (2017) קיבל 10%, ומבנה ציבור באותו נכס 9%. השמאי המכריע קבע מעל עמדת הוועדה המקומית בשני השימושים. אורוות סוסים בקיבוץ רביבים (2020) קיבלה 9%, בגלל ייחודיות הנכס, המרחק מריכוזי אוכלוסייה ובינוי נמוך.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| נען, 2019 | גן אירועים | השגה ראשונה | 2017 עד 2018 | 8.5% לקרקע / 12% לבנוי | למקור · PDF |
| צרעה, 2022 | גן אירועים, קרקע | ועדת השגות | לא צוין | 8.5% | למקור · PDF |
| בית גוברין, 2022 | גן אירועים, קרקע | השגה ראשונה | 11.3.2021 | 8.5% | למקור · PDF |
| רביבים, 2020 | אורוות סוסים בקיבוץ | השגה ראשונה | 12.11.2017 | 9% | למקור · PDF |
| קרית גת, 2017 | אולם אירועים ומבנה ציבור | שמאי מכריע | 9.9.2015 | 10% אולם / 9% מבנה ציבור | למקור · PDF |
מלונות: כמה מוסיפים על ביטחון, קורונה ומדבר?
תל אביב-יפו (2022). בהשגה הראשונה נקבעו 11% לקרקע של אכסניית נוער. השמאית קיבלה את טענת המשיג, שנשענה על החלטה קודמת של ועדת ההשגות. הנימוק: תוספת של כ-30% עד 40% על שיעורי ההיוון לתעסוקה, בגלל תנודות ענף התיירות והמצב הביטחוני.
מצפה רמון (2021). המועד הקובע היה 4.3.2020, בתחילת הקורונה. השמאי המכריע קבע 10% לצמיתות ו-12% לתקופת השימוש החורג, כלומר שימוש זמני שלא תואם את התכנית. את ההכנסות מהמלון לקח ל-4.25 שנים בלבד.
אילת (2017). השמאי המכריע פיצל את השיעור לפי מי שנושא בסיכון. להכנסות מתפעול המלון 8.2%, ולדמי שכירות מהמבנה 7.5%. בעל נכס שמשכיר מבנה מסתכן פחות ממפעיל מלון.
בבית שקמה (2022) קרקע ליחידות אירוח קיבלה 8.5%: בסיס של 5.5% לקרקע ועוד 3% סיכון.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| תל אביב-יפו, 2022 | קרקע לאכסניית נוער | השגה ראשונה | 19.4.2015 | 11% | למקור · PDF |
| מצפה רמון, 2021 | מלון, שימוש חורג | שמאי מכריע | 4.3.2020 | 10% לצמיתות / 12% לשימוש החורג | למקור · PDF |
| אילת, 2017 | מלון | שמאי מכריע | 2011 | 8.2% מתפעול / 7.5% מדמי שכירות | למקור · PDF |
| בית שקמה, 2022 | קרקע ליחידות אירוח | השגה ראשונה | 2012 עד 2016 | 8.5% | למקור · PDF |
אנטנה סלולרית: 12% לצמיתות, כי הטכנולוגיה עלולה להיעלם
בהרצליה (2024) השמאית המכריעה קיבלה 12% לצמיתות, כמו בשומת הוועדה. הצד שכנגד טען ל-15% ל-7 שנים בלבד. לפי ההחלטה, קרקע לצמיתות עמדה על כ-6%, ונכסים מסוכנים כמו מלונאות על כ-15%. שימוש עסקי עם שינויים טכנולוגיים נחת באמצע.
בבאר שבע (2015) השמאי המכריע קיבל את תחשיב הוועדה כמעט במלואו, ושינה רק את השיעור, ל-12%. בהרצליה (2023) אנטנה במתחם של תחנת דלק קיבלה 9% לצמיתות. על אנטנות ותקופת ההיוון כתבנו בנפרד.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| באר שבע, 2015 | אנטנה במתקן תשתית | שמאי מכריע | 24.4.2013 | 12% | למקור · PDF |
| הרצליה, 2024 | אנטנה על עמוד חשמל | שמאי מכריע | 26.10.2011 | 12% לצמיתות | למקור · PDF |
| הרצליה, 2023 | אנטנה במתחם תחנת דלק | שמאי מכריע | 25.1.2020 | 9% לצמיתות | למקור · PDF |
אנרגיה: למה מונה נטו קיבל חצי אחוז יותר?
בשני מתקנים סולאריים רמ"י טענה ל-4.46%, משקלול של הון עצמי והון זר. היזמים טענו לשיעור גבוה בהרבה. ועדת ההשגות קבעה בין לבין.
- צאלים (2018): 6%. שדה בתעריף הזנה, כלומר מחיר מובטח לחשמל שנמכר לרשת. רמ"י טענה בין 4.46% ל-5.26%, החוכר 7%, ומנכ"ל היזם בין 8% ל-9%.
- אילות (2018): 6.5%. מתקן במונה נטו, שבו ההכנסה היא חיסכון בחשמל ל-25 שנה. הוא חשוף לרגולציה יותר מתעריף מובטח, אבל פחות מנכס מסחרי, 8%.
- אשדוד (2025): 6%. תחנת כוח בזיכיון. שוק החשמל אינו תחרותי, ולכן התזרים יציב. התשואה המשוקללת בפרויקט הייתה 5.84%, עם מינוף של 80%.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| אילות, 2018 | סולארי, מונה נטו | ועדת השגות | לא צוין | 6.5% | למקור · PDF |
| צאלים, 2018 | שדה סולארי, תעריף הזנה | ועדת השגות | 6.4.2017 | 6% | למקור · PDF |
| אשדוד, 2025 | תחנת כוח בזיכיון | השגה ראשונה | 1.12.2022 | 6% | למקור · PDF |
בתי אבות ודיור מיוחד: למה נדחו 9.5% שהצדדים הסכימו עליהם?
בבית אבות סיעודי בדפנה (2018) השמאי המחוזי קבע 9.5%, והצדדים הסכימו. ועדת ההשגות דחתה את ההסכמה וקבעה 8% לצמיתות. הנימוק: מדובר בדמי שימוש על שימוש שכבר נעשה, ואין בו סיכון עתידי לתמחר.
במקבץ דיור של 112 יח"ד בירושלים (2024) נקבעו 6.0% לצמיתות, בנימוק "שוכר בטוח, סיכון נמוך". באילת (2023) דיור להשכרה לעובדי מלונאות ולסטודנטים קיבל 5.6%. זה 80% משיעור המשרדים, 7%. הקווים המנחים מדברים על 70% עד 80%, והוועדה לקחה את הקצה העליון בגלל התלות בתיירות.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| דפנה, 2018 | בית אבות סיעודי | ועדת השגות | 1.5.2009 עד 1.5.2015 | 8% | למקור · PDF |
| ירושלים, 2024 | מקבץ דיור, 112 יח"ד | השגה ראשונה | 2.6.2021 | 6.0% לצמיתות | למקור · PDF |
| אילת, 2023 | דיור להשכרה לעובדים ולסטודנטים | ועדת השגות | 2019 | 5.6% | למקור · PDF |
השוכר הבטוח: כמה שווה שוכר שלא ייעלם?
כששוכר יציב חותם לטווח ארוך, השיעור יורד מתחת לממוצע. כך במבנה לוגיסטי בברקת (2024): שכירות של כ-20 שנה ושוכר בטוח הביאו ל-6.25%. זו הפחתה של כ-15% מהממוצע הארצי, 7.4%. לשטח הפנוי באותו מבנה נקבעו 7%.
בבארות יצחק (2026) חניון אוטובוסים פתוח, שמושכר למדינה, קיבל 6.5%. ובתל אביב-יפו (2018) ועדת ההשגות ויתרה על הסקר. במקום 7.6% מהפרסום המקצועי, חישבה מעסקה בנכס עצמו תשואה בפועל של 6.2%.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| בארות יצחק, 2026 | חניון אוטובוסים מושכר למדינה | השגה ראשונה | לא צוין | 6.5% | למקור · PDF |
| ברקת, 2024 | מבנה לוגיסטי, שוכר בטוח | ועדת השגות | 5.11.2018 | 6.25%; 7% לשטח הפנוי | למקור · PDF |
| תל אביב-יפו, 2018 | חנויות קטנות, תשואה בפועל | ועדת השגות | 16.2.2016 | 6.2% | למקור · PDF |
דייר מוגן: כמה שווה הסיכון שהחוק ישתנה?
דייר מוגן הוא דייר שחוק הגנת הדייר מגן עליו מפינוי ומשכר דירה מלא. כשמהוונים את היתרון הכלכלי שלו, השמאים מוסיפים סיכון: החוק עלול להשתנות.
בתל אביב-יפו (2021) השמאי המכריע קבע 7.5% ל-20 שנה. המבקשים טענו ל-5%. לדבריו, הפסיקה והחקיקה נוטות לצמצם את זכויות הדיירים המוגנים, ולכן השיעור מעל 6.9% של נכסים דומים. בשורקות (2011) שמאי מייעץ הגיע ל-11% ל-15 שנה, בנימוק דומה ובתוספת מיקום וייעוד.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| תל אביב-יפו, 2021 | דייר מוגן בנכס מופקע | שמאי מכריע | 5.12.2019 | 7.5% | למקור · PDF |
| שורקות, 2011 | חנות עם דייר מוגן | שמאי מייעץ | 2006 | 11% | למקור · PDF |
מיקום חריג: האם יהודה ושומרון מוסיפים אחוז שלם?
לפעמים כן. באלון שבות (2019) נקבעו 8.5%: 7.5% למשרדים ועוד 1% "לסיכון באיו"ש". בכפר כאוכב אבו אל-היג'א בגליל (2022) נקבעו 7.8%: סקירה עדכנית של 6.8% ועוד 1%. שני הצדדים טענו ל-7%, והשמאי קבע מעל שניהם.
לא תמיד. בתחנת הדלק במצפה יריחו (2022) לא נוספה פרמיה ליהודה ושומרון. בנתיבות (2010) השמאי המכריע קבע 12% למסחר ו-9% לתעשייה בפרויקט של 24 דונם. לדבריו, הסיכון הביטחוני כבר מגולם בנתוני נתיבות, והסיכון נבע מהיקף השטחים ומתקופת ההרצה.
מרכול בשומרון (2010) הוא המקרה המפורט ביותר. השמאי פיצל את ההכנסה לשלוש שכבות: 7.5% לדמי השכירות הקבועים, 8.8% לתוספת לפי פדיון מקובל, ו-15% לפדיון העודף שנובע ממוניטין.
| עיר ושנה | הנכס | ערכאה | מועד קובע | שיעור | מקור |
|---|---|---|---|---|---|
| אלון שבות, 2019 | מבנה ציבור בגוש עציון | השגה ראשונה | 11.1.2017 | 8.5% | למקור · PDF |
| כאוכב אבו אל-היג'א, 2022 | מבנה ציבור בכפר בגליל | השגה ראשונה | 11.4.2021 | 7.8% | למקור · PDF |
| נתיבות, 2010 | פרויקט מסחרי, 24 דונם | שמאי מכריע | 16.6.2009 | 12% מסחר / 9% תעשייה | למקור · PDF |
| שומרון, 2010 | מרכול, שימוש חורג | שמאי מכריע | 21.12.2009 | 7.5% / 8.8% / 15% | למקור · PDF |
מה זה אומר בפועל?
במקרים החריגים, השיעור לא מגיע מטבלה. הוא נבנה מכמה שאלות:
- מה מהוונים? רווח תפעולי של עסק קיבל בין 11% ל-15%. דמי שכירות לקרקע בלבד קיבלו בין 6.15% ל-8%.
- מי השוכר? המדינה או שוכר בטוח לטווח ארוך מורידים את השיעור: 6.5% בבארות יצחק ו-6.25% בברקת.
- האם הטכנולוגיה עלולה להיעלם? באנטנות השיעור עלה ל-12%. בתחנות דלק נוסף 1% מ-2030.
- לכמה זמן השימוש? שימוש חורג קיבל שיעור גבוה יותר, 12% במצפה רמון, מול 10% לצמיתות.
- איפה הנכס? ביהודה ושומרון ובכפר בגליל נוסף 1%. במרכז הארץ, בחניון, הופחתו 0.7%.
מחפשים שיעור היוון לסוג נכס אחר? שאלו את מכריע. עוד על הנושא: שיעור היוון לפי סוג הנכס, שיעור היוון לאולם אירועים, ודמי שכירות לתחנת דלק.
שאלות נפוצות
מה שיעור ההיוון הנמוך ביותר שנקבע?
בהכרעות שקראנו, 2% לדמי שכירות של מטע הדרים בבית דגן, למועד קובע ב-1992. אחריו 2.5% למקום חניה בבניין מגורים בבת ים (2024).
מה שיעור ההיוון לתחנת דלק?
תלוי מה מהוונים. לרווח תפעולי של תחנה פעילה נקבעו בין 11% ל-15%. לדמי שכירות לקרקע בלבד, בין 6.15% ל-8%, ולפי הקווים המנחים מוסיפים 1% מ-2030.
האם מוסיפים פרמיה ליהודה ושומרון?
לא תמיד. באלון שבות (2019) נוסף 1%. בתחנת הדלק במצפה יריחו (2022) לא נוספה פרמיה.
איך נכתב המאמר. זה מבחר של מקרים חריגים, ולא תמונה של כל המאגר. במאגר יש כ-1,800 החלטות עם שיעור היוון שבדקנו מול לשון ההחלטה. למאמר הזה קראנו 57 החלטות בעמוד ההכרעה, ו-48 מהן נכנסו, עם 49 הכרעות.
מועד קובע שלא הופיע בעמוד שקראנו נלקח מנתוני ההחלטה. שתי החלטות של ועדת ההשגות, שהכרעות כאן נשענו עליהן, לא נמצאו במאגר. לא בדקנו מחצבות, בתי קברות, מרכזי נתונים, טורבינות רוח ושלטי חוצות.
המידע מבוסס על החלטות שפורסמו ואינו תחליף לחוות דעת של שמאי מקרקעין מוסמך.
מחלקת המחקר במקרקעין של מכריע
קבלו התראה כשמתפרסם מאמר חדשהתראה בדפדפן, בלי מייל ובלי הרשמה. אפשר לבטל בכל רגע.
מה הכריעו השמאים המכריעים השבוע, בדקה קריאה: לקבל את זה פעמיים בשבוע