שימוש חורג למרפאה או למשרד בדירה: איך מחשבים את היטל ההשבחה?
רופאת שיניים, רואה חשבון או מכון קוסמטיקה עובדים מתוך דירת מגורים. הוועדה המקומית מאשרת שימוש חורג למרפאה או למשרד, כלומר היתר לשימוש שהתכנית לא מתירה, לתקופה מוגבלת, ודורשת על כך היטל השבחה. איך מחשבים את ההשבחה, ובאיזה שיעור היוון? קראנו 11 החלטות של שמאים מכריעים מ-2012 עד 2024, כל אחת בעמוד ההכרעה.
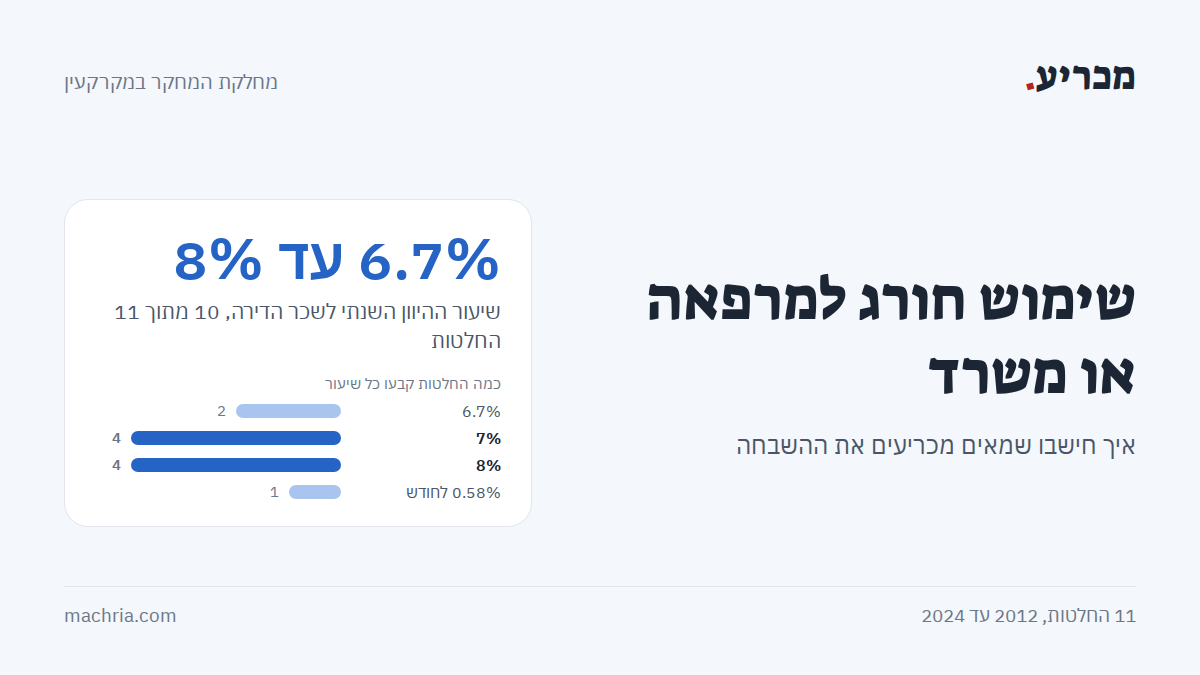
התשובה הקצרה. ברוב ההחלטות השמאים השוו את שווי הדירה כמגורים לשווי חדש שבנוי משני חלקים. החלק הראשון הוא שכר הדירה מהמרפאה או מהמשרד לתקופת ההיתר. החלק השני הוא שווי הדירה כמגורים, שחוזר אחרי התקופה. את שכר הדירה היוונו לפי שיעור לנכסים מניבים, בין 6.7% ל-8% לשנה.
- שיעור ההיוון לשכר הדירה. ב-10 מתוך 11 ההחלטות נקבע שיעור שנתי בין 6.7% ל-8%. בהחלטה אחת נקבע שיעור חודשי.
- שיעור הדחייה לדירה. ב-9 מתוך 11 ההחלטות נקבע שיעור נפרד לשווי הדירה בתום התקופה, בין 2.7% ל-6%.
- אין השבחה. ב-2 מתוך 11 ההחלטות, בחולון (2017) ובחיפה (2017). שם השווי כמרפאה או כמשרד לא עלה על השווי כמגורים.
איך מחשבים השבחה בשימוש חורג למרפאה?
ההשבחה היא ההפרש בין מצב קודם למצב חדש. מצב קודם הוא שווי הנכס לפי התכנון שלפני ההיתר. מצב חדש הוא שוויו אחרי ההיתר. השווי נבדק ביום המועד הקובע, בדרך כלל יום ההחלטה של הוועדה.
יעקב פז בירושלים (2024) כתב את השיטה במפורש, בדירת קרקע שהושכרה כמרפאה ל-5 שנים:
- מצב קודם. שווי הדירה כדירת מגורים: 2,900,000 ₪, כפי שהצדדים הסכימו.
- מצב חדש, חלק ראשון. שכר דירה של 14,630 ₪ לחודש מהמרפאה, מהוון ל-5 שנים ב-6.7%.
- מצב חדש, חלק שני. שווי הדירה כמגורים, פחות 100,000 ₪ להחזרתה לדירה, דחוי ל-5 שנים ב-2.7%.
- התוצאה. השבחה של 276,437 ₪, והיטל של 138,219 ₪.
שיעור היוון הוא הריבית השנתית שבה מתרגמים הכנסה עתידית לערכה היום. שיעור הדחייה הוא אותו רעיון לסכום שיתקבל רק בעוד כמה שנים.
פז דחה את שיטת "הפרש דמי השכירות" של שמאי המבקשת, כלומר היוון של ההפרש בין שכר הדירה כמרפאה לשכר הדירה כדירה. המבקשת היא מי שמשיגה על דרישת ההיטל, בדרך כלל בעלת הנכס. לדבריו, בלי חוזה שכירות למגורים מהנכס עצמו אי אפשר לקבוע את שכר הדירה למגורים בדירה הזו.
באיזה שיעור היוון מהוונים שכר דירה ממרפאה או ממשרד?
בכל ההחלטות שקראנו, השמאים לקחו שיעור לנכסים מניבים, כמו משרדים ומסחר. רובם נשענו על הסקירה של השמאי הממשלתי, שמפרסמת שיעורי תשואה לנכסים מניבים. כך התחלקו 11 ההחלטות:
- שיעור של 6.7%. ב-2 מתוך 11: פז בירושלים (2024) ויעקב הלוי בבאר שבע (2023). שניהם לפי הסקירה.
- שיעור של 7%. ב-4 מתוך 11: בועז קוט בירושלים, נאוה סירקיס בפתח תקווה, אורית גלן בגבעת שמואל ויהודה פלד ברמלה.
- שיעור של 8%. ב-4 מתוך 11: רינת וייס רביב בחולון, מרדכי דיאמנט בבסמת טבעון, אבישי זיו בחיפה ומשה נדם ברמלה. כל המועדים הקובעים כאן מ-2016 ומוקדם יותר.
- שיעור חודשי. בהחלטה אחת: הלוי ברמלה (2023) היוון ב-0.58% לחודש, במבנה של משרדים ומסחר.
קוט בירושלים (2022) דחה את הרעיון לשקלל את השיעור עם שיעור למגורים. כך כתב:
שיעור ההיוון שיש לחשב הינו בהתאם לקביעת השמאי הממשלתי לנכסים דומים, ולא לפי ממוצע עם דירות מגורים, שכן השימוש אינו למגורים
וייס רביב בחולון (2017) הכריעה אם מרפאה דומה לחנות או למשרד. שמאי הוועדה טען לשימוש מסחרי. היא קבעה שמרפאה דומה יותר למשרד מאשר לחנות, ולכן נשענה על שכר דירה של משרדים בסביבה.
מתי השמאי קבע שאין השבחה כלל?
שימוש חורג לא תמיד מעלה את השווי. כשהדירה שווה כמגורים יותר מאשר כמשרד, ההיתר לא מוסיף דבר:
- חיפה (2017), אבישי זיו. קומה במבנה ששימשה כמשרד שנים רבות, ושימוש חורג למשרד ל-3 שנים. הוא העריך מ"ר למשרד ב-10,800 ₪, ומ"ר למגורים ב-13,000 ₪. לכן "לא חלה השבחה".
- חולון (2017), רינת וייס רביב. בית ישן למרפאה ל-5 שנים. היא קבעה שהבית סיים את חייו הכלכליים, ושווה כמגרש 1,680,000 ₪. השווי במצב החדש, עם המרפאה, יצא 1,572,000 ₪. היא חייבה את הוועדה ב-75% משכרה.
בגבעת שמואל (2020) ההשבחה הייתה קטנה מאוד. גלן חישבה שימוש חורג למכון קוסמטיקה במרתף של בית מגורים, ל-7 שנים. הכניסה למכון עברה בין המטבח לסלון, ולכן הפחיתה את שכר הדירה במקדם 0.54. ההשבחה יצאה 2,599 ₪.
האם רופא או רואה חשבון שעובד בדירה פטור מהיטל?
ירושלים, 2022: מרפאת שיניים בדירת גן בפסגת זאב
המבקשים טענו שרופא שיניים הוא בעל מקצוע חופשי, ומותר לו לעבוד בדירה. קוט הסכים שרופא שיניים נכלל בהגדרה. אבל לפי הפסיקה, השימוש מותר רק כשבעל המקצוע גם גר בדירה. כאן הדירה שימשה "אך ורק למרפאת שיניים".
הוא כתב: "לאור כך שהשימוש בנכס הנדון לא משמש גם למגורי הנישום, כלומר שימוש נלווה למגורים, הרי שלפי הפסיקה יש לחייב במקרה זה בהיטל השבחה". הוא קבע השבחה של 16,571 ₪, לפי 7% למרפאה ו-3.5% לדירה.
הלוי בבאר שבע (2023) הוסיף הבחנה על המיקום. משרד רואי חשבון בשכונת מגורים לא נהנה מסביבה עסקית, והלקוחות צריכים להגיע אליו במיוחד. לכן הפחית את שכר הדירה למשרד במקדם 0.9. ההשבחה מהשימוש יצאה 11,647 ₪.
הוא הוסיף 45,000 ₪ על פטור מ-3 מקומות חניה, לפי כופר חניה של 15,000 ₪ למקום. כופר חניה הוא תשלום לרשות במקום הקמת החניה.
האם מנכים עלויות התאמה והחזרה לדירה?
עלויות התאמה הן ההוצאה להסב את הדירה למרפאה. עלויות השבה הן ההוצאה להחזיר אותה לדירה בסוף התקופה. בהחלטות שקראנו נוצר דפוס ברור:
- הנכס כבר שימש כמרפאה או כמשרד. אז לא ניכו עלויות התאמה. כך קבעו פז, הלוי בבאר שבע, דיאמנט, זיו, נדם ווייס רביב. בבאר שבע הצדדים הסכימו לנכות, והלוי בכל זאת לא ניכה, בגלל דוחות פיקוח שהראו משרד קיים.
- החזרה לדירה בסוף התקופה. פז ניכה 100,000 ₪, לפי חוזה השכירות. דיאמנט ניכה 30,000 ₪.
- בלי עלות השבה. זיו בחר "על הצד הזהיר" לא לנכות. הלוי ברמלה לא ניכה, כי הבניין נבנה מלכתחילה למשרדים, וזו הייתה תקופת השימוש החורג השנייה.
מה קבעו השמאים, בטבלה?
| מקום ושנת ההחלטה | שמאי | מועד קובע | הנכס ותקופה | היוון למרפאה או משרד | דחייה לדירה | השבחה |
|---|---|---|---|---|---|---|
| ירושלים, 2024 | יעקב פז | 22.6.2022 | דירת קרקע למרפאה, 5 שנים | 6.7% | 2.7% | 276,437 ₪ |
| באר שבע, 2023 | יעקב הלוי | 27.2.2022 | דירה למשרד רואי חשבון, 5 שנים | 6.7% | 4.5% | 56,647 ₪ (כולל 45,000 ₪ לחניה) |
| ירושלים, 2022 | בועז קוט | 23.1.2019 | דירת גן למרפאת שיניים, 5 שנים | 7% | 3.5% | 16,571 ₪ |
| פתח תקווה, 2019 | נאוה סירקיס | 22.3.2018 | בית למרפאה וטרינרית, 5 שנים קדימה ו-7 אחורה | 7% (מגורים 4%) | - | 99,446 ₪ |
| גבעת שמואל, 2020 | אורית גלן | 2.5.2019 | מרתף למכון קוסמטיקה, 7 שנים | 7% | 3% | 2,599 ₪ |
| רמלה, 2022 | יהודה פלד | 15.11.2020 | 3 קומות מגורים למרפאות כללית, 3 שנים | 7% | 4% | 3,397,000 ₪ |
| חולון, 2017 | רינת וייס רביב | 27.12.2016 | בית ישן למרפאה, 5 שנים | 8% | 6% (מגרש) | אין השבחה |
| בסמת טבעון, 2018 | מרדכי דיאמנט | 13.7.2016 | מגורים למרפאה, 5 שנים | 8% | 4.5% | 113,858 ₪ |
| חיפה, 2017 | אבישי זיו | 18.12.2014 | קומה במבנה למשרד, 3 שנים | 8% | - | אין השבחה |
| רמלה, 2012 | משה נדם | - | חידוש מרפאת שיניים בבית מגורים | 8% | 4% | 35,300 ₪ |
| רמלה, 2023 | יעקב הלוי | 16.4.2020 | מבנה למשרדים ומסחר, שנתיים | 0.58% לחודש | 5% | 101,678 ₪ |
מקף בטבלה אומר שאין נתון כזה בהחלטה, או שלא הבאנו אותו מהעמודים שקראנו. בפתח תקווה סירקיס היוונה גם את שכר הדירה למגורים, ב-4%, וחייבה גם על 7 שנות שימוש בעבר, 84,000 ₪. ההשבחה לחמש השנים הבאות לבדן הייתה 15,446 ₪.
מה לבדוק בתיק שלך
- בדקו אם בעל המקצוע גר בדירה. אצל קוט, השימוש לא היה נלווה למגורים, ולכן חויב בהיטל.
- השוו את שווי המשרד לשווי הדירה. בחיפה ובחולון השווי החדש לא עלה על הקודם, ונקבע שאין השבחה.
- בדקו את הסקירה של השמאי הממשלתי למועד הקובע. השיעור למשרדים בסקירה היה הבסיס כמעט בכל ההחלטות.
- הציגו חוזה שכירות. פז קבע את שכר הדירה לפי החוזה בנכס, ודחה סקר שוק למגורים שלא נתמך בחוזים.
- בדקו אם הנכס כבר שימש כמרפאה או כמשרד. אז עלויות ההתאמה לא נוכו, גם כשהצדדים הסכימו עליהן.
- בדקו מה החוזה אומר על החזרה לדירה. פז ניכה 100,000 ₪ בגלל סעיף כזה בחוזה.
- בדקו פטור מחניה. בבאר שבע הפטור מ-3 מקומות חניה הוסיף להשבחה 45,000 ₪.
מאמרים קשורים: שימוש חורג לגן ילדים: איך מחשבים את היטל ההשבחה, ושיעור היוון למשרדים ולמסחר לפי השמאים המכריעים. לחיפוש החלטות נוספות לפי גוש, שמאי או ועדה: החלטות שמאי מכריע במאגר של מכריע.
שאלות נפוצות
באיזה שיעור היוון מחשבים שימוש חורג למרפאה?
בהחלטות שקראנו השיעור השנתי לשכר הדירה מהמרפאה או מהמשרד היה בין 6.7% ל-8%, ב-10 מתוך 11. השמאים לקחו אותו לרוב מהסקירה של השמאי הממשלתי למשרדים.
האם תמיד יש השבחה בשימוש חורג למשרד?
לא תמיד. בחיפה (2017) ובחולון (2017) נקבע שאין השבחה, כי השווי כמשרד או כמרפאה לא עלה על השווי כמגורים.
האם מנכים את עלות ההחזרה לדירה בסוף התקופה?
לפעמים. פז בירושלים ניכה 100,000 ₪ ודיאמנט ניכה 30,000 ₪. זיו בחיפה בחר לא לנכות, והלוי ברמלה לא ניכה במבנה שנבנה למשרדים.
איך נכתב המאמר. קראנו 11 החלטות של שמאים מכריעים על שימוש חורג ממגורים למרפאה, לקליניקה או למשרד, כל אחת בעמוד ההכרעה. זה מבחר ולא ספירה של כל ההחלטות שמזכירות שימוש חורג כזה. שתי ההחלטות מרמלה, של פלד ושל הלוי, עוסקות במבנים גדולים ולא בדירה אחת, והן מובאות להשוואת השיעורים.
הטקסט של החלטת משה נדם מ-2012 משובש במאגר, ולכן לא הבאנו ממנה את המועד הקובע ואת תקופת ההיתר. המאמר אינו חוות דעת שמאית או משפטית.
מקורות
- יעקב פז, שמאי מכריע, ירושלים, 16.4.2024, גוש/חלקה 30563/28, עמודים 10 עד 13
- יעקב הלוי, שמאי מכריע, באר שבע, 29.3.2023, גוש/חלקה 38030/146, עמודים 8 עד 11
- בועז קוט, שמאי מכריע, ירושלים, 27.7.2022, גוש/חלקה 30688/38, עמודים 12 עד 15
- נאוה סירקיס, שמאית מכריעה, פתח תקווה, 21.5.2019, גוש/חלקה 6193/327, עמודים 7 עד 9
- אורית גלן, שמאית מכריעה, גבעת שמואל, 20.10.2020, גוש/חלקה 6189/233, עמודים 21 עד 24
- יהודה פלד, שמאי מכריע, רמלה, 11.7.2022, גוש/חלקה 5622/8, עמודים 13 עד 15
- רינת וייס רביב, שמאית מכריעה, חולון, 31.8.2017, גוש/חלקה 6740/374, עמודים 11 עד 13
- מרדכי דיאמנט, שמאי מכריע, מבוא העמקים (בסמת טבעון), 5.2.2018, גוש/חלקה 10368/138, עמודים 11 עד 16
- אבישי זיו, שמאי מכריע, חיפה, 10.12.2017, גוש/חלקה 10784/93, עמודים 22 עד 25
- משה נדם, שמאי מכריע, רמלה, 11.10.2012, גוש/חלקה 5804/28, עמודים 9 עד 12
- יעקב הלוי, שמאי מכריע, רמלה, 19.11.2023, גוש/חלקה 5619/10, עמודים 12 עד 14
מחלקת המחקר במקרקעין של מכריע
קבלו התראה כשמתפרסם מאמר חדשהתראה בדפדפן, בלי מייל ובלי הרשמה. אפשר לבטל בכל רגע.
מה הכריעו השמאים המכריעים השבוע, בדקה קריאה: לקבל את זה פעמיים בשבוע