כמה היטל השבחה נקבע בתכנית ח/619 בחולון? מה הכריעו השמאים המכריעים
מי שמוכר דירה בבניין ישן בחולון עשוי לקבל דרישה לשלם היטל השבחה בגין תכנית ח/619. זו תכנית העיר לפי סעיף 23 לתמ"א 38, והיא מאפשרת תוספת קומות או הריסה ובנייה מחדש. הבעלים לא בנה דבר, ולכן השאלות שעולות בשומה ובהשגה הן אם נוצרה השבחה כבר במכר, בכמה, ואיך אומדים אותה. קראנו את ההכרעות של השמאים המכריעים בחולון כדי לראות מה נקבע בפועל ומה הכריע את הכף.
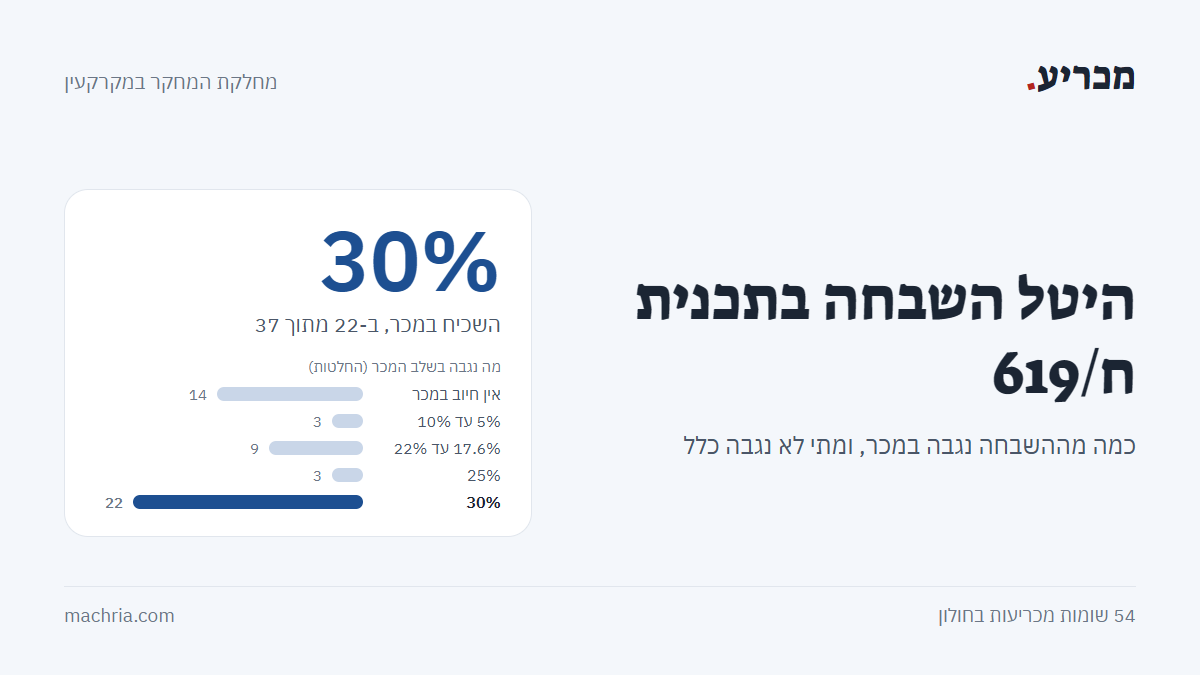
התשובה הקצרה. ב-54 שומות מכריעות אימתנו מה נקבע בשאלה כמה מההשבחה נגבה בשלב המכר. ב-37 נקבע שיעור מתוך ההשבחה המלאה, והשכיח הוא 30% (22 החלטות, רובן של שני שמאים). ב-14 החלטות, של 9 שמאים מכריעים, נקבע שאין השבחה או שאין חיוב בשלב המכר, בעיקר כשהשמאי העדיף את גישת ההשוואה או סיווג את הזכויות כמותנות. את הדחייה עד המימוש מהוונים כמעט תמיד ב-6% (41 מתוך 45 החלטות), והתקופה השכיחה היא 7 שנים, כמו תוקף התכנית. בכל ההחלטות שקראנו ושבהן ראינו את שני המספרים, התוצאה יצאה נמוכה משומת הוועדה, מלבד שתיים.
מה התכנית נותנת, ולמה זה במחלוקת
לפי תיאור התכנית בהחלטות, ח/619 אושרה ברשומות ב-26.12.2022, והמועד הקובע שנקבע בה הוא 14.1.2023. יש שמאים שכתבו 15.1.2023, כי 14.1 חל בשבת. ההפקדה פורסמה ב-31.8.2021, והתאריך הזה חוזר בהחלטות כקו החיתוך לעסקאות של המצב הקודם.
התכנית מחלקת את מגרשי המגורים לסוגי אזורים: מתחמים להכנת תכניות מפורטות, רחובות ראשיים, רחבי העיר, מרקם לשימור ומגרשים מיוחדים. רחבי העיר מחולקים ל-A עד D, לפי מספר הקומות המותר: עד 6, 7, 8 ו-10 קומות. במתחם C, למשל, הריסה ובנייה מאפשרת 385% מעל הקרקע ו-8 קומות, ותוספת לבניין קיים מאפשרת הרחבה של עד 25 מ"ר לדירה, שתי קומות וקומת גג חלקית.
שתי הוראות בתכנית יוצרות את המחלוקת. סעיף 6.3 מתיר למוסד התכנון לסרב להיתר או להגביל את תוספת הזכויות, בין השאר בגלל כושר הנשיאה של התשתיות. וסעיף 7.2 קובע תוקף של 7 שנים, שבסופן התכנית בטלה אלא אם הוועדה המחוזית תאריך אותה. מכאן השאלה אם הזכויות מוקנות, מעין מוקנות או מותנות, וממנה נגזר כמה נגבה במכר.
איך מתפלגות ההכרעות
בכל החלטה נספרה תוצאה אחת: מה השמאי המכריע קבע לגבי החיוב בשלב המכר, לא מה שטענו הצדדים.
| מה נקבע בשלב המכר | החלטות |
|---|---|
| אין השבחה, או אין חיוב במכר | 14 |
| 5% מההשבחה המלאה | 1 |
| 10% | 2 |
| 17.6% | 1 |
| 20% | 7 |
| 22% | 1 |
| 25% | 3 |
| 30% | 22 |
| השבחה לפי עסקאות או מגרש זמין, בלי שיעור קבוע | 3 |
שתי הערות על הספירה. 15 מתוך 22 ההחלטות על 30% הן של שני שמאים: בועז קוט (9) ורינת וייס רביב (6). וההחלטות בלי חיוב במכר מרוכזות אצל שמאים מסוימים: ארנון גולדברג (4) ויעקב הלוי (3). לכן כדאי לקרוא את ההחלטות הקודמות של השמאי המכריע שמונה לתיק, ולהתייחס לנימוקים שלו. יהודה פלד קבע 20% בחמש החלטות ו-30% בשלוש.
חולון 2026: הדירה שנמכרה בכינוס נכסים
שומה מכרעת · יעקב הלוי · ועדה מקומית חולון · 25.2.2026 · גוש 7176 חלקה 77
המחלוקת. דירה ברחוב ליאון בלום, בבניין משנות ה-50 במתחם C. ארבעה שותפים מכרו את חלקם לשותף החמישי, בעסקה שאושרה בהליך כינוס נכסים, לפי שווי של 1.79 מיליון ש"ח לדירה. שמאי הוועדה חישב בגישת התועלת פרויקט של הריסה ובנייה, דחייה של 5 שנים ב-6%, השבחה מלאה של כ-1.47 מיליון ש"ח, ו-15% ממנה במכר: 221,057 ש"ח. שמאית המבקש טענה שאין השבחה: שמאי הוועדה עצמו העריך את המצב הקודם ב-1.7 מיליון, והדירה נמכרה ב-1.79.
ההכרעה. השמאי קיבל את הסיווג של הזכויות כמעין מוקנות ואת עקרון פיצול החיוב בין המכר להיתר. אבל שיעור קבוע של 15% מתוך השבחה תיאורטית הוא, לדבריו, שרירותי, ובתחשיב שבו מקדם הדחייה קובע אם יש השבחה בכלל, אי אפשר לבסס חיוב. הוא השווה עסקאות בדירות ישנות באותו גוש לפני פרסום ההפקדה (ממוצע 26,900 ש"ח למ"ר בנוי) לעסקאות אחרי האישור (27,035 ש"ח). לבקרה השווה את עליית המחירים בחולון (כ-11%) לראשון לציון, שאין בה ח/619 (כ-17%).
המבחן הבלעדי הראוי הוא "מבחן השוק"
התוצאה. אין השבחה ואין היטל בשלב המכר. הוא קבע שבעת בקשה להיתר תיערך שומה עדכנית למלוא ההשבחה, ומההיטל ינוכה מה ששולם במכר. באותה שיטה, כחצי שנה קודם, הוא כן מצא השבחה של 127,990 ש"ח בדירה עם חדר גג, כשהעסקאות הראו פער. השיטה אינה ערובה לאפס.
להחלטה המלאה (ההכרעה בעמודים 17 עד 27)
חולון 2025: השמאית שקבעה יותר משביקשה הוועדה
שומה מכרעת · אוולין דודזון שמאמה · ועדה מקומית חולון · 25.9.2025 · גוש 6018 חלקה 195
המחלוקת. דירה בבניין טורי ישן של 12 דירות ברחוב הצופית, על חלקה של 1,130 מ"ר ברחוב ראשי עם חזית פעילה. הדירה נקנתה ב-7.2021, לפני ההפקדה, ב-1.62 מיליון ש"ח, ונמכרה ב-3.2025 ב-2.45 מיליון. שמאית הוועדה חישבה הריסה ובנייה, דחייה של 6 שנים, תוספת שווי של שימוש ביניים, ו-20% מההשבחה במכר: 306,970 ש"ח. שמאית המבקש טענה שהזכויות מותנות ושאין השבחה.
ההכרעה. השמאית סיווגה את הזכויות כמעין מוקנות, כי התכנית מפורטת ומאפשרת היתר בלי הליך פרסום. שיטת התמורות לא התאימה, כי אין עדיין הסכם עם יזם, ולכן קיבלה את שיטת החלק היחסי: 1/12 משווי הפרויקט. לפי פסק הדין בעניין נועה לב הפעילה את מקדם הדחייה רק על תוספת השווי, ולא הוסיפה שווי שימוש ביניים. את השיעור במכר פירקה לשלושה רכיבים: דחייה של 6 שנים ב-6% (0.7), תרחישי סירוב, קבלה או קבלה חלקית של הוועדה (0.5), והסיכוי שהתכנית תוארך (0.5).
אקבע את החיוב בשלב המכר בשיעור של % 17.6
התוצאה. השבחה של 372,900 ש"ח והיטל של 186,450 ש"ח, יותר משביקשה הוועדה. השיעור במכר נמוך משלה, אבל ההפעלה של מקדם הדחייה על התוספת בלבד הגדילה את ההשבחה המלאה. היא ציינה שהשומה המכרעת אינה כפופה לסכומים שהצדדים הציגו.
להחלטה המלאה (ההכרעה בעמודים 29 עד 51)
מה מבדיל בין 30% לאפס
בהחלטות שקראנו, התוצאה נגזרת מארבע שאלות שהשמאי המכריע עונה עליהן. סוג הבניין והאזור בתכנית משפיעים דרכן.
מעין מוקנות או מותנות
רוב השמאים סיווגו את הזכויות כמעין מוקנות, לפי הלכת אליק רון: אירוע המס הוא אישור התכנית, וההיטל נגבה בשני שלבים, חלק במכר והיתרה בהיתר. בחלק מההחלטות זו הייתה עמדה מוסכמת. מעטים הלכו לכיוון השני. אלדד חימי קבע שח/619 אינה שונה מהותית מתמ"א 38, והזכויות בה מותנות, ולכן חל הפטור במכר כמו בתמ"א 38. יגאל יוסף קבע שלתכנית שיקול דעת רחב של הוועדה בכל מגרש, ולכן במכר לא ניתן לגבות. בשתי ההחלטות נכתב במפורש שהחיוב נדחה למועד ההיתר, ושאין בהחלטה פטור ממנו. אליהו כהן הגיע לאותה תוצאה בדרך אחרת: קיבל את הסיווג כמעין מוקנות, וקבע 0% בשלב המכר.
גישת ההשוואה או גישת התועלת
זו השאלה שמכריעה את רוב המקרים שיצאו באפס. אחרי פסק הדין בעניין נועה לב והחלטת ועדת הערר בעניין כספי, חלק מהשמאים קובעים שבמכר של דירה בודדת יש להעדיף את העסקה בנכס ועסקאות סמוכות על פני תחשיב יזמי. ארנון גולדברג השווה את העסקה בנכס לעסקאות ערב האישור ולא מצא השבחה, וכתב שהמסקנה מתיישבת עם החלטה קודמת שלו באותה חלקה, שבה תחשיב כלכלי שנערך לפני פסקי הדין האלה מצא השבחה זניחה. גישת התועלת לא מבטיחה השבחה: עומר סרחאן עבד בה, הכניס את תמ"א 38 למצב הקודם, והמצב החדש יצא 1,680,000 ש"ח מול 1,800,000 במצב הקודם. רמה מאור עבדה בגישת ההשוואה וכן מצאה השבחה של 53,081 ש"ח, אחרי שהפחיתה 10% משווי המצב הקודם כנטרול חלקי של תמ"א 38.
כמה מההשבחה נגבה במכר
30% הוא השיעור שהופיע בשומות רבות של הוועדה המקומית, ובועז קוט ורינת וייס רביב אימצו אותו ברוב ההחלטות שלהם. השמאים שסטו ממנו נימקו את זה בנכס עצמו. יהודה פלד הוריד ל-20% בבניין עם ארבע דירות גג וחדרי גג צמודים. וייס רביב קבעה 5% בהריסה ובנייה שמחייבת איחוד חלקות, וציינה שבשומות המכריעות השיעור נע בין 0% ל-30%. אורית גלן קבעה 10% בגלל ריבוי בעלים ואי ודאות. חיים מסילתי ניסח את אותו רעיון כמקדם: 0.3 למכר ו-0.7 להיתר.
תמ"א 38 במצב הקודם
אחרי הלכת לויתן, בכל ההחלטות שקראנו ושבהן עלתה השאלה, פוטנציאל תמ"א 38 נכלל בשווי המצב הקודם, גם כשהוועדה טענה שבמועד הקובע כבר היה ידוע שהתמ"א עומדת לפקוע. ההבדל הוא במקדם הוודאות. וייס רביב קבעה 0.85 לזכויות מכוח התמ"א (7 החלטות עם 0.85, של שני שמאים), ופלד קבע 0.95 (4 החלטות). בתוספת לבניין קיים, כשזכויות התמ"א קרובות לזכויות ח/619, המקדם הזה קובע כמעט לבדו את גובה ההשבחה.
דחייה ושיעור היוון
ב-45 החלטות שבהן אומת שיעור היוון אחד לדחייה, ב-41 הוא 6%. שלוש החלטות קבעו 7%, ואחת 6.6%. תקופת הדחייה משתנה יותר. ב-59 החלטות עם תקופה אחת:
| תקופת דחייה | החלטות |
|---|---|
| 4 שנים | 1 |
| 5 שנים | 8 |
| 6 שנים | 8 |
| 7 שנים | 26 |
| 8 שנים | 10 |
| 10 שנים ומעלה | 6 |
7 שנים נקבעו אצל 9 שמאים שונים, והקשר לתוקף התכנית נאמר במפורש: חיים מסילתי כתב שזמן הדחייה המקסימלי לתכנית, לפי תוקפה, הוא 7 שנים. ב-6% זה מקדם של כ-0.665. שבע מתוך עשר ההחלטות על 8 שנים (0.627) הן של מרדכי דדון, רובן באותו גוש, בגלל מושע ודחייה, והשלוש האחרות של בועז קוט.
שתי קביעות נוספות חוזרות. מקדם הדחייה מופעל רק על תוספת השווי ולא על כל שווי המצב החדש, לפי נועה לב (דודזון שמאמה, וייס רביב). ושווי שימוש ביניים בתקופת הדחייה לא נוסף למצב החדש. במגרש ריק וזמין אין דחייה בכלל: בועז קוט דחה דחייה של 3 שנים במגרש ברחוב ראשי וקיבל את שומת הוועדה, 8,700,774 ש"ח.
כמה פעמים השמאי המכריע מפחית את שומת הוועדה
ב-17 מתוך 18 ההחלטות שקראנו ראינו גם את ההשבחה בשומת הוועדה וגם את מה שנקבע. ב-15 התוצאה נמוכה משומת הוועדה, ובשש מהן ירדה לאפס. באחת היא זהה (המגרש הזמין), ובאחת גבוהה (דודזון שמאמה). ההפחתות גדולות: למשל מ-128,550 ל-15,440 ש"ח אצל קוט, מ-98,632 ל-8,810 אצל פלד, ומ-538,414 לאפס אצל חגית רבינסון.
אלה 18 החלטות שבחרנו לקרוא, בפיזור בין שמאים ושנים, ולא מדגם אקראי. הן לא מלמדות על שיעור ההפחתה בכל ההחלטות. מה שהן כן מראות הוא שהשומה של הוועדה נשענת בדרך כלל על תחשיב יזמי מלא, ושכמעט כל פרמטר בו (שיעור המכר, מקדם התמ"א, תקופת הדחייה, שווי המ"ר) פתוח למחלוקת.
איך לבסס את זה בשומה או בהשגה
מההחלטות עולה מה משכנע שמאי מכריע בתיקי ח/619.
- הביאו את העסקה בנכס ועסקאות מהבניין. עסקה בנכס עצמו, מול עסקאות דומות לפני 31.8.2021, היא הבסיס של כל ההחלטות שיצאו באפס בגישת ההשוואה. יגאל יוסף התאים את העסקאות לפי שינוי המחירים בחולון עצמה, והלוי הוסיף בקרה מול ראשון לציון.
- הראו מה מעכב את המימוש בבניין הזה. מספר הבעלים, דירות מורחבות, דירות גג וחדרי גג צמודים, צורך באיחוד חלקות. אלה הנימוקים שהורידו את השיעור במכר ל-20%, 10% ו-5%.
- טפלו בתמ"א 38 במצב הקודם. מה מומש בסביבה מכוח תמ"א 38, ומה ההפרש בין זכויות התמ"א לזכויות ח/619. בתוספת לבניין קיים זה לרוב רוב הוויכוח.
- אל תנמקו רק במקדם. שמאים מכריעים דחו שיעור קבוע מתוך השבחה תיאורטית כשלא הוסבר ממה הוא נגזר. דודזון שמאמה ומסילתי פירקו את השיעור לרכיבים, וזה מה שהחזיק.
- בדקו את אופן הפעלת מקדם הדחייה. אחרי נועה לב, דחייה על כל שווי המצב החדש מקטינה את ההשבחה, ודחייה על התוספת בלבד מגדילה אותה. זה פועל בשני הכיוונים, כפי שהראתה ההחלטה ברחוב הצופית.
ההכרעות שנקראו
54 שומות מכריעות, מהחדשה לישנה: 18 שקראנו בעמודי ההכרעה, ועוד 36 שבהן ההכרעה בשאלת החיוב במכר נמצאה בציטוט מתוך ההחלטה. זה מבחר, לא כל ההחלטות על ח/619. "מועד קובע" מופיע רק כשראינו אותו במפורש.
| תאריך ההחלטה | שמאי מכריע | ועדה מקומית | גוש/חלקה | מועד קובע | מה נקבע | בקצרה |
|---|---|---|---|---|---|---|
| 29.7.2026 | ארנון גולדברג | חולון | 7173/127 | 14.1.2023 | אין השבחה | מכר דירה בודדת: העסקה בנכס מול עסקאות ערב האישור, לפי נועה לב וכספי. להחלטה |
| 24.7.2026 | רמה מאור | חולון | 7342/191 | 14.1.2023 | 53,081 ש"ח | גישת ההשוואה. הופחתו 10% משווי המצב הקודם לנטרול חלקי של תמ"א 38. להחלטה |
| 21.6.2026 | אלדד חימי | חולון | 6049/53 | אין חיוב במכר | הזכויות מותנות, ח/619 אינה שונה מהותית מתמ"א 38. אין חיוב במכר, החיוב בהיתר. להחלטה | |
| 4.6.2026 | יהודה פלד | חולון | 6021/284 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 31.5.2026 | אליהו כהן | חולון | 7173/125 | אין חיוב במכר | מעין מוקנות, אבל נקבע 0% בשלב המכר וכל החיוב בעת אישור הבקשה להיתר. להחלטה | |
| 28.5.2026 | מישל אשור | חולון | 6043/1856 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 15.4.2026 | בועז קוט | חולון | 7341/36 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 11.3.2026 | מרדכי דדון | חולון | 7173/166 | 14.1.2023 | 48,081 ש"ח (30% במכר) | דחייה ומושע 0.627 (8 שנים, 6%). חלק יחסי לפי הרכוש המשותף, 60/627. להחלטה |
| 8.3.2026 | רינת וייס רביב | חולון | 7167/141 | 15.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 5 שנים. להחלטה |
| 25.2.2026 | יעקב הלוי | חולון | 7176/77 | 14.1.2023 | אין השבחה במכר | דירה שנמכרה בכינוס נכסים ב-1.79 מיליון ש"ח. גישת ההשוואה, עסקאות לפני ההפקדה (31.8.2021) מול אחרי האישור. להחלטה |
| 20.2.2026 | חגית רבינסון | חולון | 7344/73 | אין השבחה במכר | חלקה של כ-7,300 מ"ר. ההיטל שייגבה במכר לא יעמוד כזיכוי אם התכנית תפקע, ולכן החיוב כולו בהיתר. להחלטה | |
| 16.2.2026 | רינת וייס רביב | חולון | 7342/22 | 15.1.2023 | 9,781 ש"ח (30% במכר) | גישת התועלת, תוספת לבניין קיים. תמ"א 38 במצב הקודם בוודאות 0.85, דחייה 7 שנים ב-6%. להחלטה |
| 11.2.2026 | ארנון גולדברג | חולון | 6049/356 | אין השבחה במכר | גישת ההשוואה: העסקה בנכס ועסקאות בבניין. להחלטה | |
| 9.2.2026 | בועז קוט | חולון | 6043/1888 | 14.1.2023 | 15,440 ש"ח (25% במכר) | נדחתה טענת הפטור לפי סעיף 23 לתמ"א 38. חיזוק ותוספת קומות, מקדם 0.627 (8 שנים, 6%). להחלטה |
| 8.2.2026 | רינת וייס רביב | חולון | 7171/80 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 7 שנים ב-6%. תמ"א 38 במצב הקודם בוודאות 0.85. להחלטה |
| 25.1.2026 | בועז קוט | חולון | 6019/373 | 14.1.2023 | אין השבחה במכר | שקלול גישת ההשוואה (0.6) והגישה הכלכלית (0.4). אין השבחה. להחלטה |
| 22.1.2026 | ארנון גולדברג | חולון | 6049/371 | 14.1.2023 | אין השבחה במכר | גישת ההשוואה לדירה בודדת. אין השבחה. להחלטה |
| 21.1.2026 | ערן ירקוני | חולון | 6019/375 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. תמ"א 38 במצב הקודם בוודאות 0.85. להחלטה | |
| 11.1.2026 | עומר סרחאן | חולון | 7166/67 | 14.1.2023 | אין השבחה | גישת התועלת: מצב קודם 1,800,000 ש"ח כולל תמ"א 38, מצב חדש 1,680,000 ש"ח אחרי דחייה. להחלטה |
| 14.12.2025 | יגאל יוסף | חולון | 6043/1964 | 14.1.2023 | אין חיוב במכר | לתכנית שיקול דעת רחב של הוועדה בכל מגרש, ולכן הזכויות מותנות והחיוב כולו בהיתר. להחלטה |
| 18.11.2025 | בועז קוט | חולון | 7126/216 | 14.1.2023 | 8,700,774 ש"ח | מגרש זמין ברחוב ראשי עם חזית פעילה. נדחתה דחייה של 3 שנים, ושומת הוועדה התקבלה. להחלטה |
| 5.11.2025 | רינת וייס רביב | חולון | 6750/231 | 15.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 7 שנים ב-6%. תמ"א 38 במצב הקודם בוודאות 0.85. להחלטה |
| 4.11.2025 | בועז קוט | חולון | 7342/25 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 5.10.2025 | רינת וייס רביב | חולון | 7174/83 | 15.1.2023 | 50,248 ש"ח (5% במכר) | הריסה ובנייה שדורשת איחוד חלקות. 5% במכר בגלל ודאות נמוכה, דחייה 7 שנים ב-6%. להחלטה |
| 5.10.2025 | רינת וייס רביב | חולון | 7166/63 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. תמ"א 38 במצב הקודם בוודאות 0.85. להחלטה | |
| 5.10.2025 | רינת וייס רביב | חולון | 7167/65 | 15.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 5 שנים. תמ"א 38 במצב הקודם בוודאות 0.85. להחלטה |
| 29.9.2025 | יהודה פלד | חולון | 7342/152 | 14.1.2023 | 8,810 ש"ח (20% במכר) | מעין מוקנות. שיעור החיוב במכר הופחת מ-30% ל-20% בגלל דירות הגג וחדרי הגג בבניין. להחלטה |
| 25.9.2025 | אוולין דודזון שמאמה | חולון | 6018/195 | 15.1.2023 | 372,900 ש"ח (17.6% במכר) | שיטת החלק היחסי, מקדם הדחייה רק על תוספת השווי (נועה לב), בלי שימוש ביניים. יצא גבוה משומת הוועדה. להחלטה |
| 18.9.2025 | חיים מסילתי | חולון | 6759/245 | 14.1.2023 | 30% במכר, היטל 84,381 ש"ח | מקדם 0.3 למכר ו-0.7 להיתר. דחייה 7 שנים ב-6%, לפי תוקף התכנית. להחלטה |
| 21.8.2025 | שלומי יפה | חולון | 6759/179 | 10% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה | |
| 19.8.2025 | יהודה פלד | חולון | 7173/143 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. תמ"א 38 במצב הקודם בוודאות 0.95. להחלטה |
| 30.7.2025 | יעקב הלוי | חולון | 6043/1704 | 14.1.2023 | 127,990 ש"ח | גישת ההשוואה, שווי מצב קודם כולל פוטנציאל תמ"א 38. היטל למוכר 63,995 ש"ח. להחלטה |
| 2.7.2025 | בועז קוט | חולון | 7170/150 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 12.6.2025 | בועז קוט | חולון | 6018/197 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 8 שנים. להחלטה |
| 29.5.2025 | בועז קוט | חולון | 7070/157 | 14.1.2023 | 25% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 29.5.2025 | בועז קוט | חולון | 7341/36 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 14.5.2025 | ארז כהן | חולון | 7342/155 | 14.1.2023 | אין השבחה במכר | מימוש במכר לפי הלכת אליק רון: 0%. דחייה 15 שנים ב-6%. להחלטה |
| 8.5.2025 | יהודה פלד | חולון | 6049/318 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. תמ"א 38 במצב הקודם בוודאות 0.95. להחלטה |
| 2.5.2025 | דוד דדון | חולון | 7127/68 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 27.4.2025 | רמה מאור | חולון | 6043/1850 | 14.1.2023 | 22% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 6 שנים ב-6%. להחלטה |
| 4.4.2025 | בועז קוט | חולון | 7172/109 | 14.1.2023 | 25% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 26.3.2025 | יעקב הלוי | חולון | 7170/50 | 14.1.2023 | אין השבחה במכר | גישת ההשוואה: השוק לא תמחר את ח/619 מעבר לתמ"א 38. להחלטה |
| 23.2.2025 | בועז קוט | חולון | 6019/373 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 8 שנים. להחלטה |
| 18.2.2025 | בועז קוט | חולון | 6017/331 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 6 שנים ב-6%. להחלטה |
| 31.1.2025 | יעקב הלוי | חולון | 7167/27 | 14.1.2023 | אין השבחה במכר | גישת ההשוואה: השוק לא תמחר את ח/619. להחלטה |
| 30.1.2025 | יהודה פלד | חולון | 6049/87 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 3.12.2024 | יהודה פלד | חולון | 7166/247 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 26.11.2024 | יהודה פלד | חולון | 7161/295 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 30.10.2024 | יהודה פלד | חולון | 7169/215 | 14.1.2023 | 20% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. תמ"א 38 במצב הקודם בוודאות 0.95. להחלטה |
| 16.7.2024 | אורית גלן | חולון | 6049/8 | 14.1.2023 | 73,050 ש"ח (10% במכר) | השבחה מלאה 730,502 ש"ח. 10% במכר בגלל ריבוי בעלים ואי ודאות. להחלטה |
| 11.5.2024 | בועז קוט | חולון | 7174/91 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 10 שנים. להחלטה |
| 9.5.2024 | בועז קוט | חולון | 7174/91 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. להחלטה |
| 13.2.2024 | בועז קוט | חולון | 6019/373 | 14.1.2023 | 30% מההשבחה בשלב המכר | חיוב חלקי במכר, והיתרה בעת ההיתר. דחייה 8 שנים. להחלטה |
| 29.11.2023 | ארנון גולדברג | חולון | 6019/273 | 14.1.2023 | אין השבחה במכר | ההשבחה תהפוך לוודאית רק בהיתר, ולכן אין חיוב במכר. דחייה 10 שנים. להחלטה |
שאלות נפוצות
האם משלמים היטל השבחה על ח/619 במכירת דירה בחולון?
ברוב השומות המכריעות כן, אבל רק על חלק מההשבחה. ב-37 מתוך 54 החלטות שבדקנו נקבע שיעור מתוך ההשבחה המלאה, בדרך כלל 30% ולעתים 20% או 25%, והיתרה נגבית בעת ההיתר. ב-14 החלטות נקבע שאין השבחה או שאין חיוב במכר.
מה המועד הקובע של תכנית ח/619?
14.1.2023, 15 יום אחרי הפרסום ברשומות ב-26.12.2022. בחלק מההחלטות נכתב 15.1.2023, כי 14.1 חל בשבת. להפקדה, 31.8.2021, יש תפקיד משלה: היא קו החיתוך לעסקאות של המצב הקודם.
באיזה שיעור היוון ולכמה שנים מחשבים דחייה בח/619?
6% ב-41 מתוך 45 החלטות. התקופה השכיחה היא 7 שנים (מקדם של כ-0.665), כמו תוקף התכנית. נקבעו גם 5, 6 ו-8 שנים, לפי מספר הבעלים ומורכבות הבניין.
האם מביאים בחשבון את תמ"א 38 במצב הקודם?
כן, בכל ההחלטות שקראנו ושבהן עלתה השאלה, לפי הלכת לויתן. המחלוקת היא על מקדם הוודאות: 0.85 אצל רינת וייס רביב, 0.95 אצל יהודה פלד, ויש שמאים שבחנו את זה דרך עסקאות לפני ההפקדה.
אפשר לטעון שהזכויות בח/619 מותנות ולכן אין חיוב במכר?
אפשר, ושני שמאים מכריעים קיבלו את זה: אלדד חימי ויגאל יוסף. הרוב סיווגו את הזכויות כמעין מוקנות. גם כשהטענה התקבלה, נכתב שהחיוב נדחה למועד ההיתר.
איך נכתב המאמר. 354 החלטות של הוועדה המקומית חולון במאגר מזכירות את ח/619, 340 מהן טקסטים שונים, רובן מ-2024 עד 2026. ב-118 מהן מצאנו הכרעה בנושא. מתוכן סיווגנו 54 שבהן יש הכרעה בשאלת החיוב במכר, וספרנו בכל אחת תוצאה אחת. 18 החלטות קראנו בעצמנו בעמודי ההכרעה, בפיזור בין 15 שמאים ושנים, והשאר סווגו לפי ציטוט מתוך ההחלטה, ולכן ייתכנו טעויות סיווג בודדות. ההשוואה לשומת הוועדה נעשתה רק ב-18 ההחלטות שקראנו. לא בדקנו החלטות של ועדות ערר ובתי משפט, ואיננו יודעים אם חלק מההחלטות נדונו בערר. המאמר מתאר הכרעות שניתנו, והוא אינו שומה ואינו ייעוץ שמאי או משפטי לנכס מסוים. כך עובדים עם המאגר.
מה הכריעו השמאים המכריעים השבוע, בדקה קריאה: לקבל את זה פעמיים בשבוע